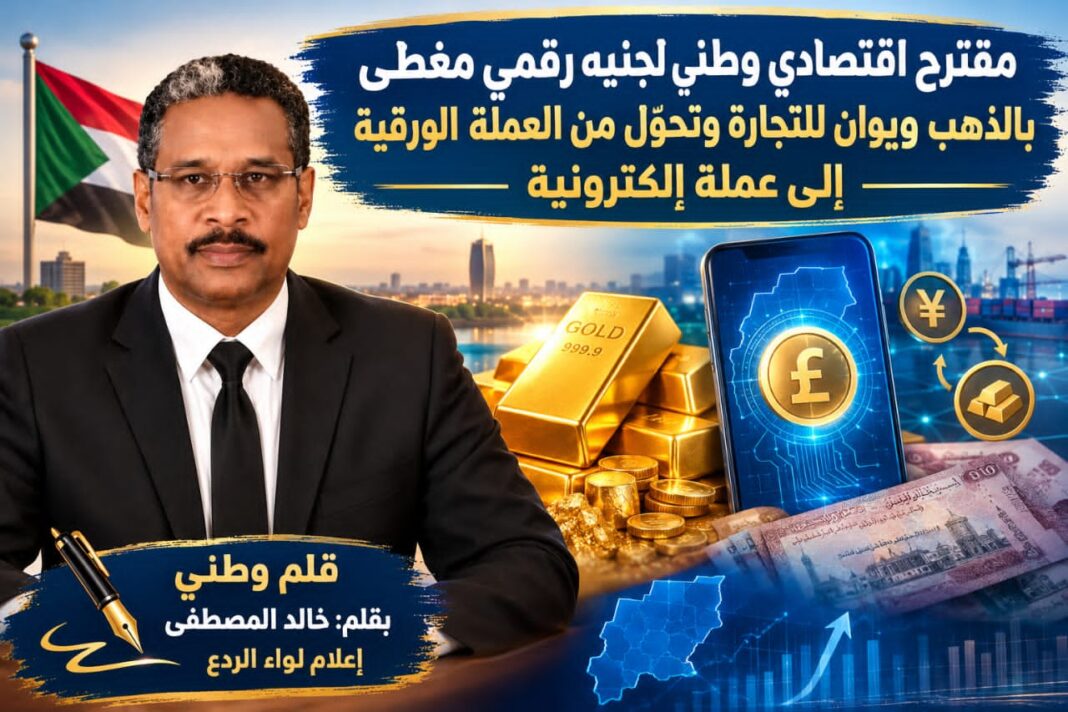

حين تفقد العملة قدرتها على حفظ القيمة، لا يعالج المشكلة طباعة إصدار جديد، بل البحث عن مرتكز لا ينهار. والسودان، باحتياطي معلن يبلغ نحو 1500 طن من الذهب وإنتاج بلغ 70 طناً في 2025، يملك فرصة نادرة لبناء نظام نقدي لا يقوم على الورق، بل على معدن حقيقي، بدل أن يظل الذهب سلعة تُهرَّب وتُصدَّر خاماً بينما يذوب الجنيه الورقي في جيوب الناس.
الخلفية الجذرية للأزمة واضحة: سنوات من الاعتماد على الإصدار الورقي غير المغطى، إلى جانب الحرب وتدني الإنتاج، أفقدت الجنيه أكثر من 80 في المئة من قيمته، وخلقت طلباً هائلاً على الدولار لتمويل الاستيراد، بينما ظل الذهب معزولاً عن وظيفته النقدية. والمفارقة أن البنك المركزي بدأ فعلياً بقبول الذهب كضمان رسمي في بعض المعاملات، ما يعني أن المعدن الأصفر أصبح جزءاً من السياسة النقدية دون أن يتحول بعد إلى أساس لعملة موثوقة.
الوضع الراهن يفرض الخروج من مربع الطباعة الورقية. فكل إصدار جديد بلا غطاء حقيقي يضيف التزاماً على اقتصاد منهك، بينما تكلفة سحب العملة القديمة وإتلافها تستهلك موارد كان يمكن توجيهها إلى البنية التحتية الرقمية. والحل المقترح ليس عملة مشفرة للمضاربة، بل جنيه رقمي سيادي تُغطى كل وحدة منه بكمية مقابلة من الذهب المحفوظ في خزائن رسمية مدققة، على غرار تجارب دول صغيرة أثبتت الجدوى؛ إذ أطلقت قيرغيزستان عملة مستقرة وطنية مدعومة بغطاء كامل من الذهب المادي، بما يعزز الثقة ويحد من تقلبات القيمة.
التبعات المباشرة لهذا التحول ستكون ملموسة: وقف نزيف تكاليف الطباعة والسحب، وتسريع المعاملات، وتقليص الحاجة إلى حمل النقد الورقي وتأمينه. والأهم أن الغطاء الذهبي يضبط القيمة من الداخل، فلا تنهار العملة لمجرد طباعة المزيد منها، لأن كل إصدار جديد يتطلب رصيداً مقابلاً من المعدن. ويمكن إطلاق الجنيه الرقمي تدريجياً عبر منصات الدفع الحكومية والمحافظ الإلكترونية، بدءاً بالمدن المستقرة، مع إتاحة الاسترداد وفق قواعد معلنة، وإخضاع الخزائن لتدقيق دوري مستقل.
التطورات اللاحقة تقتضي معالجة إشكالات السيولة والحوكمة والإطار القانوني. فالذهب أقل سيولة من النقد، ويتطلب احتياطياً كافياً وقواعد استرداد واضحة. كما أن نجاح أي عملة مغطاة يعتمد على شفافية التدقيق ومنع التهريب، وهو ما يستدعي ربط الإصدار الرقمي بسلاسل توريد الذهب الرسمية. ولا يمكن تجاهل أن بنك السودان يحظر حالياً الأصول الافتراضية، لكن الحظر يستهدف العملات غير الخاضعة للرقابة، ويمكن معالجته بتشريع خاص بالعملة الرقمية السيادية المغطاة يميزها بوضوح عن أدوات المضاربة.
التحليل المتعمق يقود إلى ضرورة موازاة هذا المسار مع تنويع قنوات التسوية الخارجية. فبيانات التوقعات الدولية، ومنها ما يطرحه البروفيسور الصيني جيانغ شيويه تشينغ حول هشاشة النظام الدولاري واقتراب تحولات كبرى في موازين القوى المالية، لا تُقرأ بوصفها نبوءة، بل مؤشراً على أن الاعتماد الكلي على الدولار ينطوي على مخاطر استراتيجية. والتحول الجزئي إلى اليوان في تسويات الواردات من الصين، عبر تفعيل الحسابات المصرفية المباشرة واتفاقيات التسوية المحلية، من شأنه أن يمتص جزءاً من الطلب على الدولار ويخفف الضغط على سوق الصرف، دون استبدال اعتماد بآخر.
هنا تبرز الحاجة إلى الذكاء الاصطناعي المصرفي كأداة تشغيلية تحت أمر الإنسان لا فوقه. فالبنوك المركزية باتت تستخدم هذه الأدوات في ثمانية مجالات رئيسية تشمل تحليل الاقتصاد والتنبؤ، وأنظمة المدفوعات، والرقابة والإشراف، والكشف عن الحالات الشاذة، وتقييم المخاطر، وفق تصنيف بنك التسويات الدولية لعام 2025. وفي مقترح الجنيه الرقمي المغطى بالذهب، يبقى الإنسان هو المشغّل والمشرف والمراقب والمدقق والخبير وصاحب القرار النهائي: هو من يفعّل النظم، ويضبط معاييرها، ويراجع مخرجاتها، ويوقّع على قرارات الإصدار والاسترداد. أما الذكاء الاصطناعي فيؤدي دور الطبقة المساندة، إذ يطابق الإصدار الرقمي بالسبائك المخزنة، ويراقب المعاملات في الوقت الفعلي لكشف التلاعب أو محاولات التحايل على سقف التحويل في المرحلة الأولى، ويقدم قراءات محسّنة للسيولة والتدفقات. وتشير تجارب البنوك المركزية إلى أن أدوات التعلم الآلي تُحسّن دقة التنبؤ بالسيولة، كما فعل البنك المركزي الكمبودي في اختبار نموذج للتنبؤ بالسيولة، وهو ما يفيد في ضبط وتيرة الإصدار الرقمي بما يوازي النمو الفعلي للغطاء الذهبي، لكن هذه المخرجات تظل مواد استشارية تخضع لتحكيم الخبير البشري. كذلك توفر أنظمة مكافحة غسل الأموال المعززة بالذكاء الاصطناعي طبقة حماية ضرورية لعملة رقمية سيادية تتعامل بها الحكومة والبنوك وكبار التجار في مرحلتها الأولى، إذ تتيح مراقبة مستمرة بدل الفحص الدوري المتقطع، غير أن قرار التصعيد أو الإيقاف يبقى بيد المسؤول البشري. وقد حذرت البنوك المركزية من أن الاعتماد المفرط على التنبؤات الآلية قد يخلق نقاط ضعف، وأن النماذج تحتاج إلى اختبار إجهاد وشفافية وحوكمة صارمة قبل الاعتماد عليها في قرارات نقدية حساسة. لذلك لا يُقترح أن يحل الذكاء الاصطناعي محل الإنسان، بل أن يبقى أداة في يده: يشغّلها ويراقبها ويدققها ويقرر على أساسها، مع إبقاء القرار النهائي بيد المؤسسة النقدية وخبرائها.
وتقدم تجارب الدول التي خاضت التحول من النقد الورقي إلى النقد الرقمي دروساً مصرفية عملية لا يمكن تجاهلها. فقد أطلقت جزر البهاما “دولار الرمل” عام 2019 كأول عملة رقمية سيادية في العالم، وركزت على دمج المحافظ الرقمية مع نظام المقاصة الآلي الوطني لضمان انتقال سلس بين المحافظ والحسابات المصرفية التقليدية، وبلغ عدد المحافظ الشخصية نحو 150 ألفاً بحلول 2025، مع أكثر من 1800 تاجر مفعّل، في مؤشر على أن التكامل مع البنوك التجارية والمؤسسات المالية الموزعة، لا استبدالها، هو ما يمنح العملة الرقمية قابليتها للاستخدام. وفي نيجيريا، أظهرت بيانات مصرفية أن نمو معاملات “إي نيرا” وتسجيل المحافظ حسّن كفاءة المدفوعات عبر تسوية أسرع ومعالجة أيسر للمعاملات، وعزز انتقال السياسة النقدية بتحسين رؤية التدفقات، لكن ضعف الانتشار في الاقتصاد الحقيقي ظل تحدياً حاكماً، ما يؤكد أن البنية التحتية وحدها لا تكفي دون قيمة مقنعة للتجار والمستخدمين. أما الصين، فقد تجاوزت معاملات اليوان الرقمي التراكمية 4.3 مليار معاملة بقيمة تقارب 31 تريليون يوان بحلول سبتمبر 2026، مع تحول في الإطار التشغيلي من أداة دفع شبيهة بالنقد إلى شكل من الودائع الرقمية، وتكامل الإصدار والمدفوعات بالتجزئة والجملة وخدمات العقود الذكية، وهو ما يخفض كلف الدمج وإدارة السيولة. والأكثر دلالة للسودان أن منصة “mBridge” للعملات الرقمية متعددة الأطراف أظهرت أن التحويلات عبر الحدود انتقلت من أيام إلى ثوان، مع خفض محتمل كبير في كلف المراسلة المصرفية وتحسين قابلية التشغيل البيني، وهو ما يفتح نافذة أمام تسويات تجارية خارج هيمنة قنوات الدولار التقليدية. الخلاصة المصرفية لهذه التجارب أن النجاح لا يقاس بعدد المحافظ المُصدرة، بل بقدرة العملة الرقمية على الاندماج في منظومة المدفوعات القائمة، وتوفير استرداد موثوق، وربط الإصدار بأصل حقيقي يمنع الانفصال عن الاقتصاد المنتج.
في الختام، إن إنقاذ الجنيه لا يبدأ من مطبعة جديدة، بل من قرار بتحويل الذهب من سلعة تُهرب إلى أساس لعملة رقمية سيادية. ونناشد الدكتور جبريل إبراهيم محمد، وزير المالية والتخطيط الاقتصادي، ومحافظ بنك السودان المركزي، تشكيل فريق مختص لتقييم إطلاق جنيه رقمي مغطى بالذهب على مراحل، وربط الإصدار الرقمي برصيد معدني مدقق، وتوجيه الوفر المتحقق من تكاليف الطباعة إلى البنية التحتية الرقمية، مع فتح مسار تسويات تجارية باليوان يقلل الاعتماد على الدولار. فالثقة النقدية تُبنى بالشفافية وقابلية التحقق، لا بالوعود وحدها.